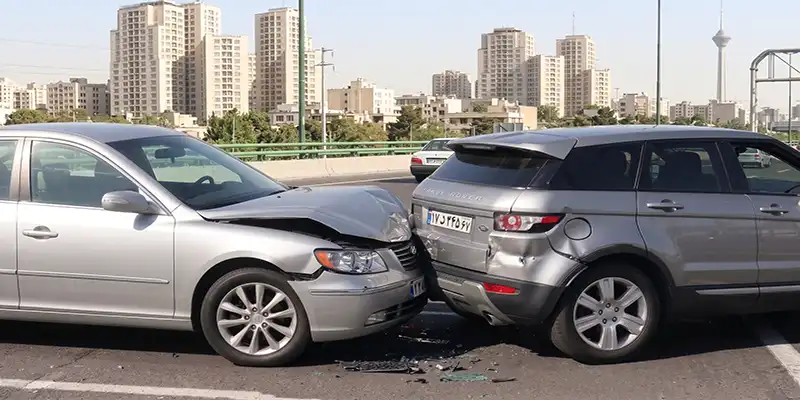
اجاره یک خودروی لوکس یا تشریفاتی، فقط به انتخاب مدل خودرو و مدت زمان اجاره محدود نمیشود؛ یکی از مهمترین مواردی که پیش از تحویل خودرو باید درباره آن اطلاعات دقیقی داشته باشید، شرایط بیمه و مسئولیت شما در صورت بروز خسارت است. بهخصوص در خودروهای گرانقیمت، هزینه تعمیرات و قطعات میتواند قابلتوجه باشد و ناآگاهی از جزئیات بیمه یا مفاد قرارداد، مسئولیت مالی غیرمنتظرهای برای مستأجر ایجاد کند. در زمان اجاره خودرو، بیمه شخص ثالث، بیمه بدنه، میزان فرانشیز، سقف تعهدات و موارد خارج از پوشش بیمه، هرکدام نقش متفاوتی در تعیین مسئولیت مالی دارند. بنابراین صرفاً بیمه بودن خودرو به این معنا نیست که تمام خسارتهای احتمالی بدون هیچ هزینهای برای مستأجر جبران میشود. در این راهنما از حامی رنت، شرایط بیمه خودروهای اجارهای را بررسی میکنیم و توضیح میدهیم که در صورت تصادف چه کسی مسئول پرداخت خسارت است؟، فرانشیز چگونه محاسبه میشود؟، چه خسارتهایی ممکن است تحت پوشش بیمه نباشند؟ و پیش از تحویل خودرو چه مواردی را باید در بیمهنامه و قرارداد اجاره بررسی کنید؟. هدف این است که پیش از رزرو و استفاده از خودرو، دید روشنی از پوششهای بیمهای و مسئولیتهای مالی خود در برابر اجاره خودرو داشته باشید.
انواع پوششهای بیمه برای ماشینهای کرایهای
پیش از بررسی پوششهای بیمهای، یک نکته مهم را باید در نظر داشته باشید اصطلاحاتی مانند «بیمه پایه» و «بیمه کامل یا طلایی» عنوانهای استاندارد و رسمی صنعت بیمه نیستند؛ بلکه شرکتهای رنت خودرو از این دستهبندی برای توضیح سادهتر سطح پوشش و میزان مسئولیت مالی مشتری استفاده میکنند. بنابراین ممکن است شرایط «بیمه پایه» یا «بیمه کامل» در شرکتهای مختلف با یکدیگر متفاوت باشد. در حامی رنت، این پوششهای بیمهای در دو سطح ارائه میشوند تا مشتری بتواند متناسب با مدت اجاره و میزان پوشش بیمه موردنظر خود، گزینه مناسبش را انتخاب کند. تفاوت اصلی این دو بیمه، در میزان هزینه پرداختی و دامنه مسئولیتی است که در صورت بروز خسارت متوجه اجارهکننده خواهد بود.
بیمه پایه؛ پوشش اولیه با کاهش مسئولیت مالی
در حامی رنت، در صورت انتخاب بیمه پایه، با پرداخت ۵۰ درصد مبلغ اجاره روزانه خودرو بابت بیمه، برخی از خسارتهای احتمالی خودرو تحت پوشش قرار میگیرد. این پوشش بیمهای شامل موارد زیر میباشد:
- خط و خش خودرو تا سقف ۲۰ میلیون تومان
- ایراد فنی خودرو
- مالیدگی غیرعمدی خودرو
- آسیب به رینگ
در نتیجه، بیمه پایه برای افرادی مناسب است که میخواهند با پرداخت هزینهای کمتر از پوشش کامل، بخشی از ریسک مالی ناشی از خسارتهای متداول در خودروهای اجارهای را کاهش دهند.
بیمه کامل؛ حداکثر پوشش برای اجارههای طولانیمدت
اگر هدف شما این است که در طول مدت اجاره، مسئولیت مالی ناشی از خسارتهای خودرو را کاملا از خود دور کنید، حامی رنت امکان استفاده از بیمه کامل را برای مشتریان فراهم کرده است. این پوشش برای خودروهای اجارهای ۲۰ روز به بالا در نظر گرفته شده که با پرداخت مبلغ کامل اجاره روزانه خودرو بابت بیمه کامل ارائه میشود. در این شرایط، خسارتهای واردشده به خودرو مطابق شرایط بیمه کامل، پرداخت میشود و هیچ خسارتی بابت آسیبهای وارد شده به خودرو متوجه اجارهکننده نخواهد بود. به زبان ساده، در بیمه کامل حامی رنت، مشتری هزینه بیشتری را برای پوشش بیمه پرداخت میکند تا در صورت بروز خسارت، مسئولیت پرداخت هزینههای مربوط به آن بر عهده حامی رنت باشد و اجاره کننده مسئولیتی در قبال هیچ خسارتی نداشته باشد.
امکان استفاده از بیمه کامل(طلایی) بهخصوص برای افرادی که قصد اجاره طولانیمدت خودروهای لوکس، تشریفاتی یا گرانقیمت را دارند، میتواند اهمیت بسیار بالایی داشته باشد؛ زیرا هرچه ارزش خودرو بالاتر باشد، هزینه تعمیر یا جبران خسارت نیز بیشتر میشود.
نقش بیمه شخص ثالث و بیمه بدنه در خودروهای اجاره ای
در کنار دستهبندیهایی مانند بیمه پایه و بیمه کامل که در صنعت رنت برای تفکیک سطح خدمات استفاده میشوند، باید بین بیمه شخص ثالث و بیمه بدنه نیز تفاوت قائل شد. بیمه شخص ثالث برای جبران خسارتهای جانی و مالی واردشده به اشخاص ثالث در حوادث رانندگی کاربرد دارد و تعهدات آن مطابق قوانین و شرایط بیمهنامه تعیین میشود. بیمه بدنه نیز برای جبران خسارتهای واردشده به خودرو در محدوده پوشش بیمهنامه مورد استفاده قرار میگیرد. بنابراین در یک حادثه ممکن است بیمه شخص ثالث برای خسارت طرف مقابل و بیمه بدنه برای خسارت خودروی اجارهای استفاده شود. البته در شرکتهای اجاره خودرو از بیمههای شخص ثالث و بدنه برای جبران خسارت وارد شده توسط اجاره کننده استفاده نمیشود مگر آنکه در قرارداد در این خصوص چیزی نوشته شده باشد.
در صورت تصادف با ماشین اجارهای، هزینه خسارت با کیست؟
یکی از مهمترین سؤالات پیش از اجاره خودرو این است که اگر در طول مدت اجاره تصادفی رخ دهد، هزینه خسارت بر عهده چه کسی خواهد بود؟ پاسخ این سؤال به نوع اجاره ماشین، یعنی با راننده یا بدون راننده بودن خودرو و همچنین شرایط پوشش بیمه و قراردادی که امضا کردید بستگی دارد.
در اجاره خودرو با راننده، مسئولیت رانندگی و مدیریت خودرو بر عهده راننده است؛ اما در اجاره خودرو بدون راننده، شخصی که خودرو را اجاره کرده، کنترل خودرو را در اختیار دارد و مسئولیتهای بیشتری متوجه او خواهد بود. به همین دلیل، شرایط پرداخت خسارت در این دو نوع اجاره یکسان نیست.
شرایط پرداخت خسارت در اجاره خودرو با راننده
در اجاره خودرو با راننده، مسافر یا فردی که خودرو را اجاره کرده است، مسئولیتی در قبال خسارتهای ناشی از رانندگی ندارد. راننده، مسئول هدایت و کنترل خودرو در طول سفر است و در صورت وقوع تصادف، فرآیند رسیدگی به حادثه و تعیین مسئولیت رانندگی از سوی راننده و شرکت اجاره دهنده خودرو پیگیری میشود. بنابراین اگر بهعنوان مسافر خودرویی را همراه با راننده اجاره کردهاید و در طول مسیر تصادفی اتفاق افتاده است، هزینه خسارت ناشی از رانندگی متوجه شما نخواهد بود. البته این موضوع مربوط به خسارتهایی است که در نتیجه رانندگی و حادثه ایجاد شدهاند. هرگونه آسیب عمدی یا خسارتی که خارج از شرایط استفاده معمول از خودرو ایجاد شود، میتواند تابع شرایط نوشته شده در قرارداد باشد.
قوانین تصادف در اجاره خودرو بدون راننده
در اجاره خودرو بدون راننده، شرایط متفاوت است؛ زیرا خودرو کاملا در اختیار اجارهکننده قرار دارد و او مسئول رانندگی و رعایت قوانین و شرایط قرارداد است. در صورت تصادف، ابتدا باید مشخص شود مشتری مقصر حادثه بوده است یا طرف مقابل. اگر مشتری مقصر تصادف نباشد، خسارت واردشده مطابق شرایط حادثه و پوششهای بیمهای از مسیر مربوطه پیگیری میشود و صرف اجارهای بودن خودرو به این معنا نیست که مستأجر باید شخصاً تمام خسارت را پرداخت کند. اما اگر مشتری مقصر حادثه باشد، نحوه پرداخت خسارت به نوع پوشش انتخابشده، میزان تعهدات بیمه، فرانشیز و شرایط قرارداد اجاره بستگی خواهد داشت. در این حالت، خسارت یا هزینههای مربوط به آن بر عهده اجارهکننده قرار میگیرد. علاوه براین مشتری موظف است به تعداد روزهایی که خودرو از ناوگان اجاره خارج میشود و در تعمیرگاه قرار دارد هزینه اجاره روزانه آن را نیز پرداخت کند. البته تمام این موارد به قرارداد اجاره شما بستگی اما چیزی که در بازار اجاره خودرو عرف است به اینصورت است که برایتان شرح دادیم.
در تصادف با خودروی اجاره ای چه هزینههای پنهانی وجود دارد؟
وقتی درباره خسارت تصادف خودرو اجارهای صحبت میکنیم، معمولاً اولین چیزی که به ذهن میرسد هزینه تعمیر خودرو است؛ اما در عمل، ماجرا میتواند فراتر از مبلغ تعمیرات باشد. فرانشیز، افت قیمت خودرو و هزینه خواب خودرو در تعمیرگاه از جمله مواردی هستند که ممکن است در زمان اجاره خودرو کمتر مورد توجه قرار بگیرند، اما در صورت بروز حادثه این هزینهها اهمیت زیادی پیدا میکنند. بهخصوص در خودروهای لوکس و گرانقیمت که ارزش خودرو و هزینه قطعات و تعمیرات آن بسیار بالاتر از خودروهای معمولی است. به همین دلیل بهتر است پیش از تحویل خودرو، تکلیف این هزینهها بهطور شفاف مشخص شود.
فرانشیز بیمه در خودروهای اجاره ای به عهده کیست؟
فرانشیز، بخشی از خسارت است که مطابق شرایط بیمهنامه و قرارداد، توسط بیمه پرداخت نمیشود و پرداخت آن بر عهده بیمهگذار است. در قراردادهای اجاره خودرو معمولا این هزینهها در صورتی که مقصر حادثه اجاره کننده خودرو باشد بر عهده مستأجر قرار میگیرد. برای مثال، اگر خسارتی تحت پوشش بیمه باشد اما بیمهنامه دارای فرانشیز باشد، تمام هزینه تعمیر از محل بیمه پرداخت نمیشود بلکه درصدی از مبلغ کل (معمولا این درصد عددی بین ۱۰ الی ۳۰ درصد است) به عنوان فرانشیز توسط شرکت بیمه کننده کسر میشود و مابقی هزینهها به حساب بیمه کننده خودرو واریز میشود. بنابراین در قراردادهای اجاره خودرو میبایست، میزان و نحوه محاسبه فرانشیز پیش از اجاره مشخص باشد.
افت قیمت ناشی از تصادفات در خودروهای لوکس اجاره ای به عهده کیست؟
افت قیمت خودروهای اجارهای در زمان تصادف، یکی از موضوعاتی است که معمولاً بعد از تصادف خودروهای گرانقیمت مورد توجه اجاره کننده قرار میگیرد. خودرویی که سابقه تصادف و تعمیرات اساسی داشته باشد قطعا پس از بازسازی کامل، ارزش معاملاتی سابق خود را ندارد. با این حال، نباید تصور کرد که هر تصادف با خودروی اجارهای الزاماً به معنای پرداخت افت قیمت توسط مستأجر است. مسئولیت این هزینه به شرایط حادثه، قوانین و مقررات مربوط، نوع خسارت و مهمتر از همه مفاد قرارداد اجاره و پوشش انتخابشده بستگی دارد. به همین دلیل، اگر موضوع افت قیمت برای شما اهمیت دارد، بهتر است پیش از امضای قرارداد مشخص کنید که در صورت وقوع تصادف، این هزینه چگونه محاسبه میشود و آیا پوشش بیمه انتخابی شما آن را دربر میگیرد یا خیر.
خواب خودرو در تصادفات خودروهای اجاره ای به عهده کیست؟
خودروی اجارهای زمانی که به دلیل تصادف یا بروز مشکلات فنی در تعمیرگاه متوقف است، امکان اجاره به مشتری دیگری را ندارد. به این مدت، اصطلاحاً خواب خودرو یا مدت توقف خودرو گفته میشود. برای مثال، اگر تعمیر یک خودروی لوکس مانند پورشه پس از تصادف ۱۰ روز طول بکشد، شرکت اجاره خودرو در این مدت امکان استفاده تجاری از خودرو و اجاره دادن آن به دیگران را ندارد. به همین دلیل، در قراردادهای اجاره خودرو برای خواب خودرو هزینه روزانه در نظر میگیرند. این هزینه یک مبلغ ثابت برای تمام خودروهای اجارهای نیست و مسئولیت پرداخت آن باید بر اساس قرارداد و شرایط پوشش بیمه انتخابشده مشخص شود.
چه هزینه هایی را باید پیش از اجاره مشخص کنید؟
برای اینکه بعد از یک حادثه با ابهام مواجه نشوید، بهتر است پیش از تحویل خودرو درباره موارد زیر اطلاعات شفافی بدست آورید:
- میزان و نحوه محاسبه فرانشیز در خسارتهای بیمه چیست؟
- شرایط پرداخت خسارت در صورت مقصر بودن مستأجر چگونه است؟
- وضعیت افت قیمت خودرو در صورت تصادف چگونه است؟
- شرایط پرداخت خواب خودرو در مدت تعمیر چیست؟
- چه خسارتهایی تحت پوشش بیمه یا بسته انتخابی قرار نمیگیرند؟
- سقف تعهدات و مسئولیت مالی مستأجر چقدر است؟
مدارک لازم و اقدامات فوری پس از بروز حادثه با خودروی اجاره ای
اگر با خودروی اجارهای دچار تصادف شدید، قبل از هر چیز خونسردی خود را حفظ کنید و از انجام اقداماتی که ممکن است روند بررسی خسارت را دشوار کند، خودداری کنید. در چنین شرایطی، اولین اقدام پس از اطمینان از وضعیت سرنشینان و ایمن کردن محل حادثه، اطلاع دادن به پشتیبانی شرکت حامی رنت است. کارشناسان حامی رنت شما را درباره اقدامات بعدی و مدارکی که برای تشکیل پرونده خسارت نیاز است راهنمایی میکنند. لطفا بدون هماهنگی، خودرو را برای تعمیر یا جابهجایی به تعمیرگاه دیگری منتقل نکنید و تا حد امکان مستندات حادثه را نیز حفظ کنید و نگران خسارت وارد شده نباشید، تمام این اعداد قابل توافق و صحبت هستند.
بعد از تصادف با خودروی اجارهای چه کار کنیم؟
پس از وقوع حادثه، این مراحل را در اولویت قرار دهید:
- ابتدا وضعیت سرنشینان و ایمنی محل را بررسی کنید. اگر خدایی نکرده فردی آسیب دیده است، رسیدگی به وضعیت مصدومان در اولویت قرار دارد.
- در سریعترین زمان با پشتیبانی حامی رنت تماس بگیرید و وقوع حادثه را اطلاع دهید.
- موضوع را به پلیس اطلاع دهید و برای ثبت رسمی حادثه و تعیین مقصر حادثه، گزارش یا کروکی پلیس را دریافت کنید.
- از محل حادثه، وضعیت خودروها، خسارتهای واردشده و شرایط مسیر عکس و فیلم تهیه کنید.
- اطلاعات و مدارک طرف مقابل و شاهدان احتمالی حادثه را تا حد امکان ثبت کنید.
- خودرو را بدون هماهنگی برای تعمیر به مرکز دیگری منتقل نکنید و منتظر دستورالعمل تیم پشتیبانی حامی رنت بمانید.
- تمام مدارک مربوط به حادثه را تا زمان تکمیل فرآیند رسیدگی نزد خود نگه دارید.
کروکی سازشی و غیرسازشی چیست؟
در تصادفهای رانندگی، بسته به شرایط حادثه و امکان توافق طرفین، ممکن است کروکی سازشی یا غیرسازشی تنظیم شود. کروکی سازشی زمانی مطرح است که طرفین حادثه درباره نحوه وقوع تصادف و مسئولیت آن اختلافی ندارند و شرایط برای رسیدگی از مسیر گفتگو و سازش فراهم است. در مقابل، کروکی غیرسازشی زمانی اهمیت پیدا میکند که بین طرفین درباره نحوه وقوع حادثه یا مسئولیت تصادف اختلاف نظر وجود داشته باشد یا شرایط حادثه بهگونهای باشد که نیاز به بررسی رسمی پلیس داشته باشد.
نوع کروکی و نحوه رسیدگی به حادثه، به شرایط واقعی تصادف و تشخیص مرجع مربوطه بستگی دارد. بنابراین اگر با خودروی اجارهای تصادفی رخ داد، بهتر است بهجای تصمیمگیری شخصی درباره نحوه ثبت حادثه، ابتدا با پشتیبانی حامی رنت تماس بگیرید تا مطابق شرایط خودرو و قرارداد، راهنمایی لازم را دریافت کنید.
چه مدارکی را بعد از حادثه نگه داریم؟
برای رسیدگی سریعتر به خسارت، بهتر است مدارک و مستندات مربوط به حادثه را حفظ کنید. بسته به نوع حادثه، این موارد میتواند شامل گزارش یا کروکی پلیس، مدارک شناسایی و اطلاعات طرف مقابل، تصاویر و فیلمهای محل حادثه و خودروها و سایر مستندات مرتبط با تصادف باشد.
جمعبندی
در اجاره خودرو، بیمه فقط یک آپشن یا قابلیت جداگانه نیست؛ بلکه یکی از مهمترین عواملی است که میزان مسئولیت مالی شما را در صورت بروز حادثه مشخص میکند. بهخصوص هنگام اجاره خودروهای لوکس و تشریفاتی، شناخت دقیق پوششهای بیمه اهمیت زیادی دارد؛ زیرا هزینه تعمیرات و خسارت این خودروها قابلتوجه میباشد. همانطور که در این راهنما بررسی کردیم، اصطلاحاتی مانند بیمه پایه و بیمه کامل یا بیمه نقرهای و بیمه طلایی دستهبندیهایی هستند که شرکتهای رنت خودرو برای تفکیک سطح پوشش و مسئولیت مالی مشتری استفاده میکنند و نباید آنها را با عناوین رسمی بیمهنامهها یکسان دانست. بنابراین پیش از اجاره، بهتر است بهجای اینکه صرفا به بستن قرارداد و اجاره خودرو فکر کنید به عنوان بیمه، جزئیات پوشش، سقف تعهدات، فرانشیز و موارد مربوط به پرداخت خسارت را بررسی کنید. در حامی رنت، بیمه پایه با پرداخت ۵۰ درصد مبلغ اجاره روزانه، پوششهایی مانند خط و خش تا سقف ۲۰ میلیون تومان، ایراد فنی، مالیدگی غیرعمدی و رینگ را شامل میشود. برای خودروهایی که بیش از ۲۰ روز اجاره میشوند نیز امکان استفاده از بیمه کامل با پرداخت معادل مبلغ کامل اجاره روزانه وجود دارد که تمام خسارتهای وارد شده به خودرو توسط حامی رنت پرداخت میشود. از طرف دیگر، نوع اجاره نیز در تعیین مسئولیت اجاره کننده و اجاره دهنده خودرو اهمیت بسیار زیادی دارد. در اجاره خودرو با راننده، مسئولیت ناشی از رانندگی بر عهده مسافر نیست؛ اما در اجاره بدون راننده، شرایط قرارداد، نحوه وقوع حادثه و مقصر بودن یا نبودن مستأجر در تعیین مسئولیت مالی نقش بزرگی دارد. در صورت بروز حادثه، لطفا سریعا با پشتیبانی حامی رنت تماس حاصل نمایید تا روند بررسی خسارت را سادهتر و شفافتر کند. اگر کاهش ریسک مالی برای شما در اولویت است، انتخاب پوشش بیمه گستردهتر میتواند گزینه مناسبتری باشد؛ در مقابل، اگر به دنبال کاهش هزینه اجاره خودرو هستید، میتوانید با آگاهی از سقف تعهدات و مسئولیتهای بیمه پایه که در قرارداد نوشته میشود تصمیم بگیرید.
سوالات متداول
آیا خودروهای اجارهای حامی رنت بیمه هستند؟
بله، خودروهای اجارهای حامی رنت دارای پوشش بیمهای بدنه و شخص ثالث هستند. نوع و میزان پوشش به گزینه انتخابی شما بستگی دارد. در حامی رنت امکان استفاده از بیمه پایه و بیمه کامل برای جبران خسارتهای احتمالی وجود دارد.
بیمه پایه حامی رنت چه خسارتهایی را پوشش میدهد؟
با انتخاب بیمه پایه و پرداخت ۵۰ درصد مبلغ اجاره روزانه خودرو، مواردی مانند خط و خش تا سقف ۲۰ میلیون تومان، ایراد فنی، مالیدگی غیرعمدی خودرو و آسیب به رینگ تحت پوشش بیمه قرار میگیرند.
بیمه کامل حامی رنت چه تفاوتی با بیمه پایه آن دارد؟
در بیمه کامل، در صورتی که خودرو ها برای مدت بیش از ۲۰ روز اجاره کرده باشید، با پرداخت معادل مبلغ کامل اجاره روزانه خودرو، خسارتهای وارده به خودرو توسط حامی رنت پرداخت میگردد.
اگر با خودروی اجارهای تصادف کنم، چه کسی خسارت را پرداخت میکند؟
این موضوع به نوع اجاره، نحوه وقوع حادثه و پوشش بیمه انتخابی بستگی دارد. در اجاره خودرو بدون راننده، مقصر بودن یا نبودن مستأجر و شرایط بیمه و قراردادی که توافق میکنید، تعیینکننده است. در صورت اجاره خودرو با راننده، مسئولیت خسارت ناشی از رانندگی متوجه مسافر نیست.
اگر در تصادف مقصر نباشم، آیا باید خسارت خودرو را پرداخت کنم؟
صرف اجارهای بودن خودرو به این معنا نیست که در صورت تصادفی که شما مقصر آن نیستید، باید شخصاً خسارت را پرداخت کنید. نحوه جبران خسارت بر اساس شرایط حادثه، مسئولیت طرفین و پوششهای بیمهای تعیین میشود.
آیا فرانشیز بیمه خودرو اجارهای بر عهده مستأجر است؟
فرانشیز و مسئولیت پرداخت آن به نوع پوشش و شرایط قرارداد بستگی دارد.
آیا افت قیمت خودروی اجارهای بعد از تصادف بر عهده مستأجر است؟
افت قیمت موضوعی جدا از هزینه تعمیر خودرو است و مسئولیت آن باید بر اساس شرایط قرارداد، نوع حادثه و بیمه انتخابشده مشخص شود.
هزینه خواب خودرو در تعمیرگاه با چه کسی است؟
این موضوع به شرایط قرارداد و نوع پوشش انتخابشده بستگی دارد. معمولا خواب خودرو مشمول پرداخت مبلغ اجاره بها روزانه خودرو میباشد.
اگر خودروی اجارهای دچار خط و خش شود، بیمه آن را پوشش میدهد؟
در حامی رنت، در صورت انتخاب بیمه پایه، خط و خش خودرو تا سقف ۲۰ میلیون تومان تحت پوشش قرار میگیرد. برای خسارتهای بیشتر از این سقف یا مواردی که خارج از پوشش هستند، شرایط قرارداد ملاک خواهد بود.
اگر با ماشین اجارهای تصادف کنم، باید چه اقدامی انجام دهم؟
ابتدا وضعیت سرنشینان و ایمنی محل حادثه را بررسی کنید، سپس در سریعترین زمان با پشتیبانی حامی رنت تماس بگیرید. در صورت نیاز، گزارش و کروکی پلیس را دریافت کنید و از محل حادثه، خودروها و خسارتهای ایجادشده عکس و فیلم تهیه کنید. بدون هماهنگی نیز خودرو را برای تعمیر یا جابهجایی به مرکز دیگری منتقل نکنید.
کروکی سازشی یا غیرسازشی برای خودروی اجارهای لازم است؟
نوع کروکی به شرایط حادثه و وضعیت اختلاف یا توافق طرفین بستگی دارد. در صورت وقوع تصادف، بهتر است موضوع را با پشتیبانی حامی رنت در میان بگذارید تا درباره نحوه ثبت و پیگیری حادثه راهنمایی لازم را دریافت کنید.
آیا بیمه کامل برای همه مدتهای اجاره خودرو قابل انتخاب است؟
در حامی رنت، بیمه کامل برای اجارههای حداقل ۲۰ روزه ارائه میشود.
برای اجاره خودروی لوکس، بیمه کامل بهتر است یا بیمه پایه؟
انتخاب بین این دو به مدت اجاره و میزان ریسک مالی مورد قبول شما بستگی دارد. اگر اجاره شما حداقل ۲۰ روز است و میخواهید مسئولیت مالی ناشی از خسارتهای تحت پوشش را تا حد امکان کاهش دهید، بیمه کامل گزینه مناسبتری است.